La fraude financière en Arménie devient de plus en plus fréquente, notamment dans le secteur bancaire, où les escroqueries à l’encontre des détenteurs de comptes individuels sont de plus en plus nombreuses.
Les récentes alertes des institutions financières indiquent une hausse des escroqueries où les fraudeurs se font passer pour des représentants de banques, utilisant l’urgence et la crédibilité pour extorquer des informations sensibles.
Bien que ces incidents puissent sembler isolés, ils reflètent des vulnérabilités plus générales au sein des systèmes financiers et des cadres d’application de la loi.
Comment fonctionnent les escroqueries ?
La structure de ces escroqueries est relativement cohérente.
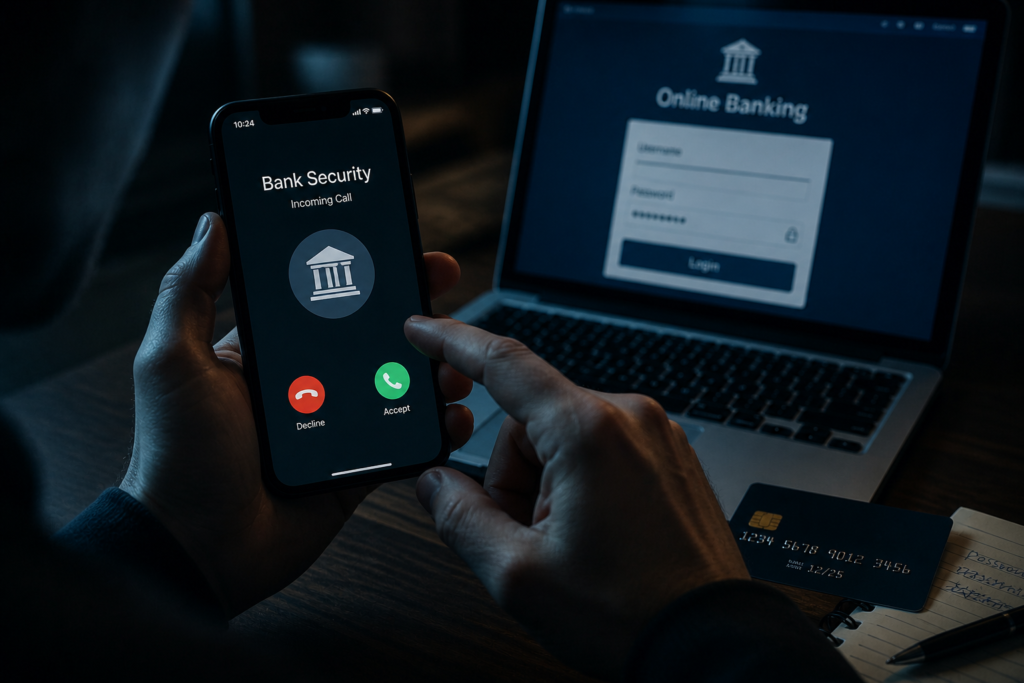
Les victimes reçoivent généralement un appel téléphonique d’une personne prétendante représenter le service de sécurité d’une banque. Cette personne peut avertir de toute activité suspecte ou d’une menace présumée contre le compte.
Sous la pression, la victime est invitée à fournir :
- Identifiants d’accès au système bancaire en ligne
- Détails de la carte
- Codes d’accès uniques (OTP) envoyés par SMS
Une fois cette information partagée, les fonds peuvent être transférés rapidement.
Du point de vue de la banque, la transaction semble souvent autorisée, car des étapes d’authentification valides ont été accomplies.
Le passage vers des attaques centrées sur l’humain
Alors que les institutions financières renforcent leurs dispositifs techniques de protection, les stratégies de fraude évoluent également.
Au lieu d’essayer de pénétrer directement dans les systèmes, les attaquants se concentrent sur l’influence du comportement des utilisateurs.
Ce changement reflète une tendance mondiale plus générale :
- La cyberingénierie joue désormais un rôle central dans les fraudes financières
- La prise de décision humaine est devenue un point de vulnérabilité majeur
Des lacunes dans la protection
L’un des principaux défis à relever dans la lutte contre ce type de fraude réside dans la manière dont les transactions sont classées.
Lorsque des codes d’authentification sont fournis volontairement, les systèmes financiers considèrent généralement la transaction comme légitime.
Cela crée un écart entre :
- Sécurité technique (qui peut être solide)
- Sécurité comportementale (qui est plus difficile à contrôler)
En conséquence, les victimes ne disposent souvent que de peu d’options de recouvrement une fois que les fonds ont été transférés.
Le rôle de la confiance
Ces escroqueries reposent largement sur la confiance envers les institutions établies.
En imitant les représentants des banques, les fraudeurs exploitent la crédibilité du système financier lui-même.
Dans des environnements où la confiance institutionnelle est relativement élevée, cette tactique peut être particulièrement efficace.
Liens avec les enjeux plus larges de la gouvernance
La fraude financière n'existe pas isolément.
Sa prévalence est souvent liée à :
- Cohérence de l’application de la loi
- Contrôle réglementaire
- Sensibilisation et éducation du public
Lorsque les mécanismes de responsabilisation sont inégaux ou lorsque les résultats ne sont pas transparents, l’environnement général de risque peut devenir plus permissif.
L’Arménie a fait des progrès dans le renforcement de son cadre réglementaire, mais des difficultés subsistent pour traduire les politiques en une application cohérente.
Évolution et tendances
Les données disponibles indiquent :
- Des centaines de cas de fraude signalés en peu de temps
- Utilisation croissante des plateformes bancaires numériques
- Taux de recouvrement faibles après des transferts non autorisés
Parallèlement, les infractions liées à la corruption — notamment la fraude et l’abus de pouvoir — continuent d’être enregistrées chaque année, renforçant le contexte plus large dans lequel ces pratiques se déroulent.
Qu’est-ce qui requiert une réponse efficace
Réagir à la fraude financière à grande échelle nécessite une approche à plusieurs niveaux :
- Suivi amélioré des transactions basé sur les comportements
- Des règles plus claires en matière de responsabilité et de remboursement
- Mécanismes plus rapides pour bloquer les transferts suspects
- Campagnes de sensibilisation ciblées auprès du public
Le plus important, les résultats de l’application de la loi doivent être visibles et cohérents.
Conclusion
L’augmentation des fraudes bancaires en Arménie n’est pas simplement un problème technique. Elle reflète une combinaison de tactiques criminelles évolutives et de vulnérabilités systémiques.
Alors que les services financiers continuent de se digitaliser, le défi consiste à veiller à ce que les protections ne se limitent pas aux systèmes et à s’attaquer à l’élément humain que ces dispositifs exploitent de plus en plus.