L’Arménie connaît une augmentation constante des fraudes financières, notamment dans le secteur bancaire. Les techniques les plus courantes ne sont pas des hacks techniques, mais des opérations de social engineering – conçues pour exploiter le comportement humain plutôt que les vulnérabilités du système.
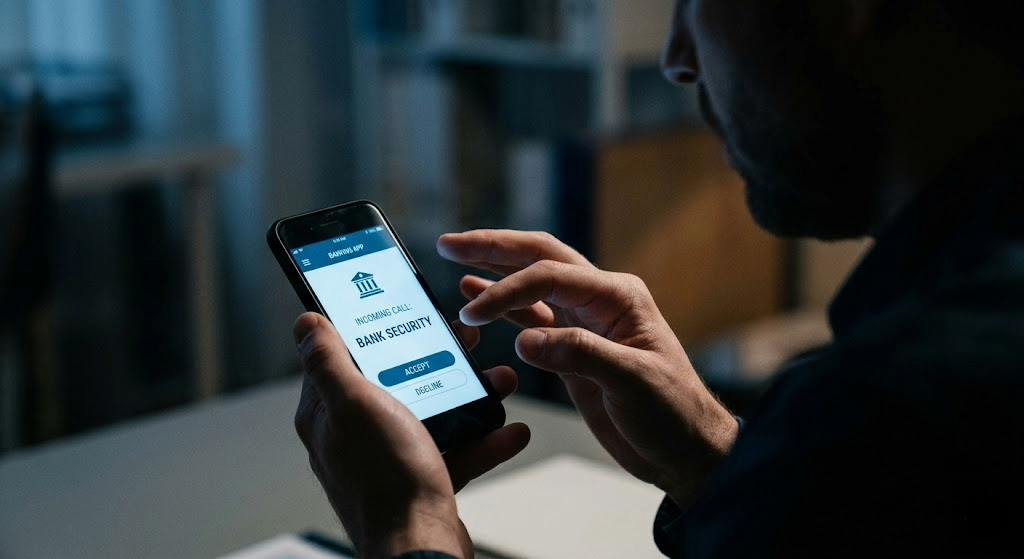
Les récentes alertes des institutions financières mettent en évidence une augmentation des cas de “ fraude à l’identité des banques ”. Des individus reçoivent des appels de fraudeurs faisant valoir être des représentants de la banque et prétendant souvent avoir des problèmes de sécurité urgents.
L’objectif est simple : extraire des informations sensibles.
Comment fonctionnent les programmes
La structure de ces escroqueries est cohérente :
- Le meneur d’appel prétend être du service de sécurité d’une banque.
- La victime est informée que son compte est en danger
- Une urgence est instaurée pour éviter la vérification.
- La victime est priée de fournir :
- Identités d’utilisateur
- Détails de la carte
- Codes d’accès uniques (OTP)
Une fois que l’OTP est divulgué, les fonds peuvent être transférés immédiatement. D’un point de vue systémique, la transaction apparaît légitime.
Pourquoi c'est important
À première vue, ces incidents semblent être des cas isolés de fraude. En réalité, ils révèlent des vulnérabilités systémiques plus larges.
1. Le facteur humain est le lien le plus faible
Les systèmes financiers sont devenus plus sécurisés au niveau technique. Par conséquent, les attaquants se tournent désormais vers la manipulation directe des utilisateurs.
Cela s'aligne avec les tendances mondiales :
- La majorité des fraudes utilisant les cybertechnologies consiste désormais en une ingénierie sociale.
- Le comportement humain est devenu la principale cible des attaques.
2. Protection limitée des consommateurs après la transaction
Une fois une transaction authentifiée grâce à des informations d’identification valides et à un code OTP, les banques la classent souvent comme autorisée.
Cela crée un écart structurel :
- Le système protège l’accès
- Cela ne protège pas la prise de décisions sous fausse accusation
3. La confiance comme vulnérabilité
Ces escroqueries dépendent fortement de la confiance des institutions.
Plus le système bancaire paraît crédible, plus il sera facile pour les attaquants de le reproduire.
Le lien avec la gouvernance
La fraude financière n’existe pas isolément des enjeux plus larges de gouvernance.
Environnements avec :
- Visibilité limitée de l’application de la loi
- Mécanismes de protection des consommateurs faibles
- Responsabilité inégale
Ils tendent à offrir davantage d’opportunités aux réseaux de fraude organisés.
Alors que l’Arménie a accompli des progrès dans le domaine de la réforme réglementaire, la cohérence de l’application des lois reste inégale – notamment dans les domaines impliquant la criminalité financière.
L’ampleur du problème
Les données disponibles indiquent :
- Des centaines de cas de fraude signalés dans des délais très courts
- Une dépendance croissante aux canaux de banque numérique
- Taux de recouvrement faibles une fois les fonds transférés
Parallèlement, les infractions liées à la corruption — notamment la fraude, l’évasion fiscale et l’abus de pouvoir — continuent d’être signalées chaque année dans de très nombreux cas.
Ce chevauchement n'est pas fortuit.
Qu’il faut changer
Réduire la fraude nécessite plus que des avertissements publics.
Les principaux domaines concernés sont les suivants :
- Un contrôle renforcé des transactions lié aux anomalies comportementales
- Des cadres de responsabilité plus clairs pour les pertes liées à la fraude
- Mécanismes de réponse plus rapides pour bloquer les transferts suspects
- L’éducation publique s’est concentrée sur des scénarios d’attaque réels
Le plus important, les résultats de l’application de la loi doivent être visibles et cohérents.
Conclusion
L’augmentation des fraudes numériques en Arménie n’est pas seulement un problème de cybersécurité. C’est un signe.
Il reflète :
- Un changement dans la manière dont la criminalité financière est commise
- Les lacunes dans la protection au niveau de l’utilisateur
- Faiblesses structurelles plus générales en matière d’application des règles et de responsabilisation
Alors que les systèmes financiers deviennent plus avancés, le paysage des menaces prend de plus en plus de caractère humain.
Et c'est là que le système est actuellement le moins préparé.